מייקרוויז'ן פרסמה את דוח הרבעון השני שלה ב-6 באוגוסט 2026, ואנחנו כותבים עליו היום.
ייתכנו טעויות או אי-דיוקים. מצאתם משהו שנראה שגוי? כתבו לי ואתקן.
מה החברה עושה
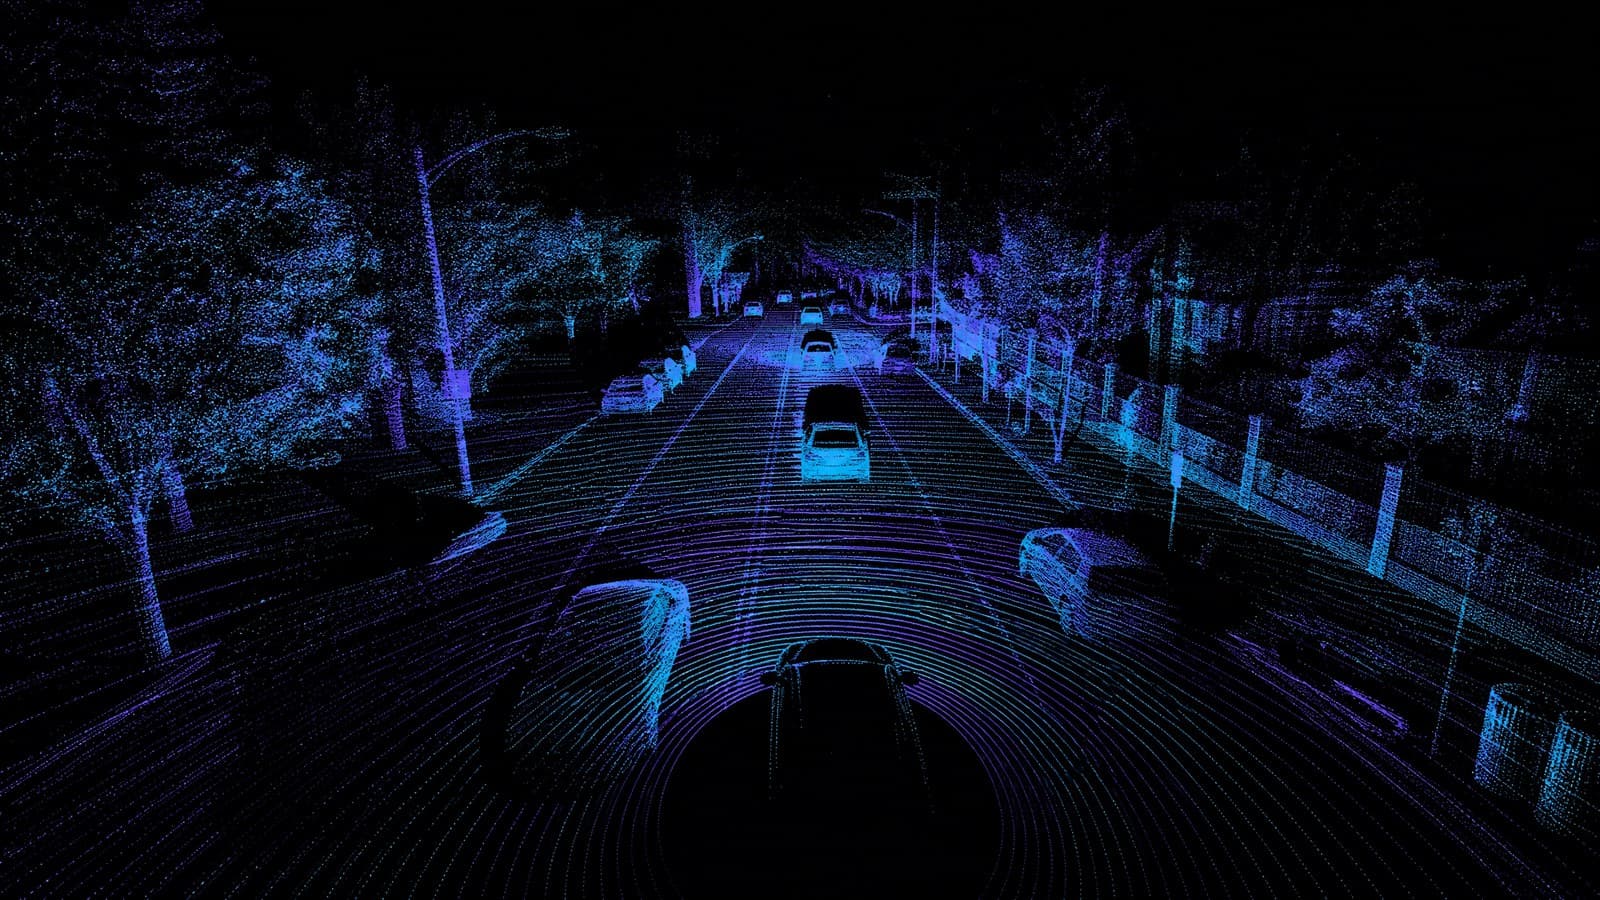
מייקרוויז'ן מוכרת לידאר. לידאר הוא חיישן שיורה פולסים של אור לייזר, מודד כמה זמן לוקח לאור לחזור, ובונה מזה מפה תלת-ממדית של הסביבה. מצלמה רואה תמונה. לידאר יודע מרחק. זו הסיבה שהתעשייה רוצה אותו במערכות בטיחות לרכב, ברכב אוטונומי, ובמכונות תעשייתיות שצריכות לדעת מה עומד לפניהן.
החברה לא מייצרת מכוניות ולא מפעילה אותן. היא מנסה למכור את החיישן, ואת התוכנה שמפרשת את הנתונים שלו, ליצרניות רכב ולתעשיות נוספות. בהודעה עצמה מתאר המנכ"ל את האסטרטגיה במונח Lidar 2.0.
המונח שכדאי להכיר לפני הטבלה הוא ATM. זו קיצור של at-the-market, מנגנון שמאפשר לחברה למכור מניות חדשות ישירות לשוק, לאורך זמן, ולקבל מזומן. זה כסף שנכנס לקופה על חשבון דילול של בעלי המניות הקיימים. נחזור לזה.
הרבעון
| הרבעון | לפני שנה | |
|---|---|---|
| הכנסות | 1.473 מיליון דולר | 0.155 מיליון |
| עלות ההכנסות | 0.831 מיליון | 0.716 מיליון |
| רווח (הפסד) גולמי | רווח של 0.642 מיליון | הפסד של 0.561 מיליון |
| מחקר ופיתוח | 15.702 מיליון | 7.658 מיליון |
| מכירה, שיווק, הנהלה וכלליות | 9.211 מיליון | 6.437 מיליון |
| סך הוצאות תפעוליות | 24.853 מיליון | 14.095 מיליון |
| הפסד תפעולי | הפסד של 24.211 מיליון | הפסד של 14.656 מיליון |
| הוצאות ריבית | 5.480 מיליון | 2.170 מיליון |
| שערוך התחייבות נגזרת | הפסד של 8.035 מיליון | רווח של 1.952 מיליון |
| שערוך התחייבות בגין כתבי אופציה | רווח של 0.891 מיליון | רווח של 0.803 מיליון |
| הפסד נקי | הפסד של 36.943 מיליון | הפסד של 14.229 מיליון |
| הפסד למניה | 1.66 דולר | 0.84 דולר |
| מספר מניות ממוצע | 22.296 מיליון | 16.977 מיליון |
| EBITDA מתואם | הפסד של 18.823 מיליון | הפסד של 11.182 מיליון |
במחצית הראשונה כולה ההכנסות הסתכמו ב-2.408 מיליון דולר לעומת 0.744 מיליון אשתקד, וההפסד הנקי התרחב מהפסד של 43.008 מיליון דולר להפסד של 62.237 מיליון.
ההכנסות: פי 9.5, ובסך הכל 1.3 מיליון דולר
מספר הכותרת נכון: ההכנסות צמחו פי 9.5 בערך. אבל הבסיס היה זעיר. המעבר הוא מ-0.155 מיליון דולר ל-1.473 מיליון, כלומר תוספת של כ-1.3 מיליון דולר בכסף אמיתי. ההודעה מייחסת את הגידול לשילוב של יותר משלוחי חיישנים ושל הכנסות פיתוח. הכנסות פיתוח הן תשלום על עבודה הנדסית עבור לקוח, ולא מכירה חוזרת של מוצר, ולכן אין לקחת את הקצב הזה כאילו הוא רץ קדימה מעצמו.
מה שכן קרה, וזה אמיתי: עלות ההכנסות כמעט לא זזה, 0.831 מיליון דולר מול 0.716 מיליון אשתקד. כשההכנסות עולות והעלות עומדת במקום, הרווח הגולמי מתהפך. מהפסד גולמי של 0.561 מיליון דולר לרווח גולמי של 0.642 מיליון. ברמת ה-non-GAAP, שמוסיפה בחזרה 25 אלף דולר של הפחתות מלאי, הרווח הגולמי המתואם עומד על 0.667 מיליון דולר מול הפסד של 0.344 מיליון אשתקד.
וצריך לומר גם את הצד השני: בהיקף הכנסות כזה, שינוי בתמהיל מוצרים ברבעון אחד או הפחתת מלאי צנועה יכולים להפוך את השורה הזו בחזרה. המרווח החיובי אמיתי, אבל עדיין לא מגמה.
ההוצאות גדלו, אבל לא כי העסק גדל
סך ההוצאות התפעוליות זינק ב-10.758 מיליון דולר, ל-24.853 מיליון. המחקר והפיתוח יותר מהוכפל, ל-15.702 מיליון דולר.
ההודעה מסבירה מאיפה זה בא: בעיקר עלויות שנובעות מהרכישות, לצד פעילות של אינטגרציה ואיחוד. בתוך הרבעון יושבות 1.143 מיליון דולר של עלויות רכישה (2.870 מיליון במחצית), ובמחצית יושבות עוד 1.139 מיליון דולר של הוצאות ארגון מחדש. דוח תזרים המזומנים מראה 33.178 מיליון דולר ששולמו עבור צירוף עסקים במחצית, במאזן הופיע מוניטין של 3.677 מיליון דולר, והנכסים הבלתי מוחשיים קפצו ל-13.684 מיליון דולר מ-32 אלף דולר בלבד.
המסקנה המעשית: ההשוואה לשנה שעברה איננה השוואה של אותו עסק. מבנה ההוצאות של הרבעון הזה כולל פעילות שנרכשה, ולכן אי אפשר לקרוא את הקפיצה בהוצאות כאילו היא צמיחה אורגנית של אותו ארגון.
הסיפור האמיתי נמצא בקופה
| 30 ביוני 2026 | 31 בדצמבר 2025 | |
|---|---|---|
| מזומן ושווי מזומנים | 27.208 מיליון דולר | 32.363 מיליון |
| ניירות ערך להשקעה | 0 | 42.471 מיליון |
| סך מזומן והשקעות | 27.208 מיליון | 74.834 מיליון |
| הון עצמי | 20.619 מיליון | 55.548 מיליון |
| הון חוזר | שלילי, 16.138 מיליון | חיובי, 50.963 מיליון |
| שטרי חוב שוטפים | 24.559 מיליון | 19.212 מיליון |
| התחייבות נגזרת | 7.050 מיליון | 0 |
זו ההשוואה שההודעה עצמה עורכת, מול סוף השנה ולא מול הרבעון המקביל, וזו ההשוואה הנכונה כשמדובר בנזילות. בחצי שנה ירדו המזומן וההשקעות ב-47.626 מיליון דולר. תיק ההשקעות כולו, 42.471 מיליון דולר, מומש עד האפס. מה שנשאר, 27.208 מיליון דולר, הוא מזומן בלבד.
מול זה עומדת תחזית שריפת מזומן שנתית של כ-60 מיליון דולר. גם אם מקבלים את מלוא ההסבר של החברה על מחצית שנייה נורמלית יותר, הקופה הנוכחית קטנה מהשריפה השנתית שהחברה עצמה מנחה אליה.
ההון החוזר הוא הביטוי המאזני של אותו דבר. ההתחייבויות השוטפות, 50.424 מיליון דולר, גדולות מהנכסים השוטפים, 34.286 מיליון דולר. פער שלילי של כ-16.1 מיליון דולר, מול פער חיובי של כ-51.0 מיליון בסוף 2025. את החישוב הזה עשיתי בחיסור מתוך המאזן שבנספח, ההודעה עצמה איננה מציגה שורת הון חוזר.
וגם עלות החוב עולה. הוצאות הריבית ברבעון יותר מהוכפלו, ל-5.480 מיליון דולר. במחצית יושבות 8.219 מיליון דולר של הפחתה לא תזרימית של ניכיון והוצאות הנפקה של חוב, ועוד הפסד ממומש של 3.083 מיליון דולר מסילוק חוב. שטרי החוב השוטפים עלו ל-24.559 מיליון דולר, והתחייבות נגזרת של 7.050 מיליון דולר הופיעה במאזן מול אפס בסוף 2025.
למה גישה להון בהיקף 68.4 מיליון דולר איננה 68.4 מיליון דולר בקופה
סכום של 68.4 מיליון דולר איננו כסף שיש לחברה. ההודעה כותבת שנכון ל-30 ביוני יש למייקרוויז'ן גישה ל-68.4 מיליון דולר של הון, בכפוף לתנאים מסוימים, מתוכם 41.2 מיליון דולר במסגרת ה-ATM הקיים. גישה איננה יתרה. מרכיב ה-ATM הוא מכירת מניות לשוק, כלומר דילול עתידי של בעלי המניות, ולא כסף שנמצא כבר בקופה. כשמספר מוצג לצד יתרת המזומן, קל לקרוא את 27.2 מיליון הדולר ואת 68.4 מיליון הדולר כאילו הם נזילות אחת. הם לא. ברקע, מספר המניות הממוצע כבר עלה ב-31.3%, ל-22.296 מיליון מ-16.977 מיליון, והפרמיה על המניות במאזן עלתה ל-1.0394 מיליארד דולר מ-1.0121 מיליארד בחצי שנה.
חלק מההפסד הוא שערוך על הנייר, וחלק ממנו הוא שריפה אמיתית
חלק גדול מההפסד הגדול איננו עסקי. ההפסד הנקי כולל הפסד לא תזרימי של 8.035 מיליון דולר משערוך התחייבות נגזרת, מול רווח של 1.952 מיליון דולר בשערוך המקביל אשתקד. זו תנודה של 9.987 מיליון דולר בשורה שאיננה תפעולית, והיא לבדה מסבירה 44.0% מהגידול של 22.714 מיליון דולר בהפסד הנקי. מדובר בשערוך שווי הוגן: לא נכנס ולא יצא מזומן, ואין בו תוכן עסקי. נטרול שלו הופך את ההרעה לחמורה בערך בחצי. ובכל זאת, אין כאן הצלה: ה-EBITDA המתואם, שמנטרל את אותו הפסד נגזר, 1.143 מיליון דולר של עלויות רכישה, 1.304 מיליון דולר של תגמול מבוסס מניות ו-2.976 מיליון דולר של פחת והפחתות, עדיין מציג הפסד שהתרחב ל-18.823 מיליון דולר מ-11.182 מיליון. השריפה התפעולית באמת החמירה.
איחוד ההון: למה המספרים למניה לא ניתנים להשוואה לכותרות ישנות
ב-1 באוגוסט 2026, חודש אחרי תום הרבעון, נכנס לתוקף איחוד הון ביחס של 1 ל-15. כלומר כל 15 מניות הפכו למניה אחת. ההודעה מציגה את המהלך תחת שיפור מעמד החברה בשוקי ההון, ומודה במפורש שהוא נועד גם לתמוך בעמידה בדרישות הרישום של נאסד"ק.
מה שחשוב לקורא: ההפסד למניה שדווח, 1.66 דולר ברבעון מול 0.84 דולר אשתקד, מוצג בשתי התקופות אחרי התאמה רטרואקטיבית לאיחוד. כל השוואה שלו למספרי הפסד למניה שפורסמו בעבר על MVIS תהיה שגויה בפקטור של 15. זה לא שינוי בעסק, זו יחידת מדידה אחרת.
התחזית
החברה לא נתנה תחזית להכנסות, למרווח או לרווח. התחזית היחידה שניתנה היא לשריפת מזומן.
מייקרוויז'ן שיפרה את תחזית שריפת המזומן לשנה כולה לכ-60 מיליון דולר, והסבירה זאת בהתייצבות צפויה במחצית השנייה אחרי שימושי מזומן חד-פעמיים במחצית הראשונה, לצד משמעת תפעולית וסינרגיות מהרכישות. שיפור נמדד מול תחזית קודמת, לא מול היכולת לממן אותו. בפועל, שריפת המזומן מפעילות ברבעון עמדה על 19.1 מיליון דולר מול 12.7 מיליון אשתקד, ובמחצית על 35.588 מיליון דולר מול 26.827 מיליון.
ההודעה גם אומרת את החלק החשוב בקול רם: החברה מצפה שפעילויות מימון עתידיות יתמכו בהמשך ביצוע התוכנית האסטרטגית. במילים פשוטות, המימון של התוכנית איננו נמצא היום בקופה.
ומה שהחברה אומרת על עצמה, בתרגום מדברי המנכ"ל גלן דה-ווס: "אסטרטגיית Lidar 2.0 שלנו מיתרגמת למומנטום מסחרי משמעותי ולנתיב להכנסות בטווח הקרוב ובעתיד." ובמקום אחר: "האסטרטגיה שלנו פשוטה: לספק את פתרונות התפיסה הנכונים בעלות הנכונה, על פני תעשיות רבות."
הזווית שלי
דעה אישית של אילן אברמוב - לא ייעוץ ולא המלצה
מה שאני לוקח מהדוח הזה הוא שהשורה החשובה בו איננה שורת ההכנסות אלא שורת המזומן. המזומן וההשקעות ירדו ב-47.6 מיליון דולר בחצי שנה, תיק ההשקעות חוסל עד האפס, ומה שנשאר הוא 27.2 מיליון דולר מול תחזית שריפה שנתית של כ-60 מיליון. את הפער הזה מישהו צריך לסגור, ובדרך כלל סוגרים אותו במניות או בחוב.
הצמיחה בהכנסות אמיתית, אבל צריך פרופורציה. פי 9.5 נשמע כמו שינוי מצב. בכסף זה תוספת של כ-1.3 מיליון דולר, וחלק ממנה הוא הכנסות פיתוח ולא מכירות חוזרות. כשמספר קטן גדל, האחוזים תמיד נראים דרמטיים יותר מהדולרים.
המעבר לרווח גולמי חיובי הוא כן הישג שראוי לציון. עלות ההכנסות כמעט לא זזה בזמן שההכנסות עלו, וזה בדיוק המנוף שחברה בשלב הזה צריכה להראות. אבל בהיקף כזה, רבעון אחד לא מוכיח מגמה.
מה שאני מקפיד לעשות בדוח כזה הוא להפריד רעש משערוך מביצוע. ההפסד הנקי נראה גרוע בהרבה בגלל שערוך נגזר שאין בו מזומן ואין בו עסק, וזה בערך חצי מההרעה. ובכל זאת, כשמנטרלים אותו לגמרי, ההפסד ברמת EBITDA מתואם עדיין התרחב. שתי האמיתות האלה חיות יחד, וצריך לומר את שתיהן.
מה אבדוק ברבעון הבא: כמה מההכנסות הן מוצר חוזר ולא פיתוח, האם המרווח הגולמי נשאר חיובי, וכמה מניות נמכרו בפועל דרך ה-ATM. אני לא יועץ השקעות, אין כאן המלצה, וזה דוח שהמאזן שלו מחייב מעקב הדוק יותר מהרגיל.
קראתם על חברה אחת. אותה שיטה עובדת על כל אחת.
מכתב אחד בשבוע על איך השוק באמת מחובר - ומיד בהרשמה, המפה של סקטור לבחירתכם: מי מספק למי, ואיפה החוליה הצרה. חינם, והסרה בלחיצה.
ורוצים ללמוד את זה כמו שצריך? ההכשרות בקמפוס - 232 שיעורים וקהילה.


