הבעיה מתחילה בפיזיקה, לא בטכנולוגיה
במשך חמישים שנה תעשיית השבבים עשתה דבר אחד היטב: לדחוס יותר טרנזיסטורים לאותו שטח.
ובכל אותן שנים, החוט שמחבר בין השבבים נשאר נחושת.
היום זה נשבר. מאיץ AI מודרני מסוגל לעבד נתונים מהר יותר ממה שהחיבור החשמלי מסוגל להזין אליו. צוואר הבקבוק עבר מהחישוב להעברה - ולא בגלל שלא ניסו לשפר את הנחושת, אלא בגלל שהיא נתקלה בגבול פיזי.
שלוש המגבלות של הנחושת
א. חום
נחושת מתנגדת לזרם. התנגדות מייצרת חום. חום דורש קירור. קירור דורש חשמל.
וזה מעגל שמזין את עצמו: ככל שמעבירים יותר נתונים, מייצרים יותר חום, וצורכים יותר חשמל על קירור - חשמל שלא הולך לחישוב.
ב. מרחק
ככל שקצב ההעברה עולה, המרחק שאות חשמלי יכול לעבור בלי להישבר מתקצר.
בקצבים של 224 ג'יגה-ביט לנתיב, המרחק המעשי יורד לסנטימטרים בודדים. זה מספיק כדי לחצות לוח אלקטרוני, ולא מספיק כדי לחצות מדף שרתים.
ג. אנרגיה לכל ביט
וזה המדד שקובע הכל בדאטה סנטר: כמה אנרגיה נדרשת כדי להעביר ביט אחד.
באור, המספר נמוך יותר - והפער גדל ככל שהקצב עולה.
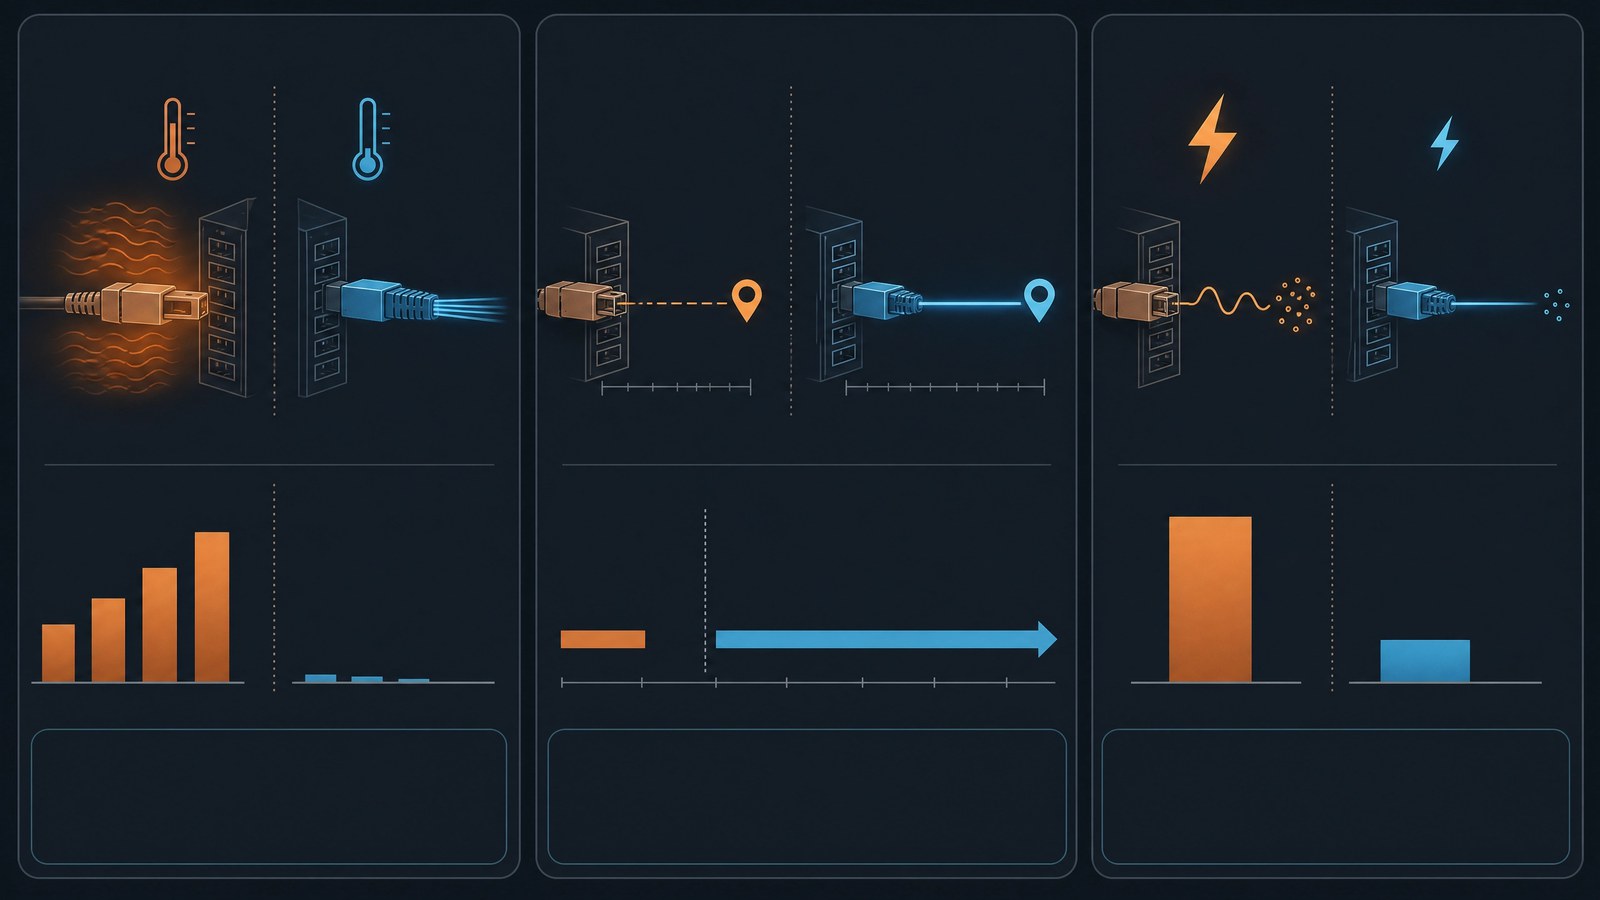
שלוש המגבלות של הנחושת: חום, מרחק, ואנרגיה לכל ביט
והנה המספר שמכמת את זה
אריסטה דיווחה ברבעון השני שתמיכה באופטיקה מסוג Linear Pluggable Optics חותכת את צריכת החשמל של החיבור בכ-60% מול אופטיקה מתחברת מסורתית.
60% אינם שיפור טכני. הם שינוי בתקציב.
בדאטה סנטר של AI, החשמל הוא האילוץ הבינארי: יש כמות מסוימת של מגה-וואטים שהרשת מספקת, והשאלה היא כמה חישוב אפשר לדחוס לתוכם. כל וואט שנחסך בחיבור הוא וואט שאפשר להזין בו שבב נוסף.
ולכן פוטוניקה אינה מוצר נחמד לתעשייה. היא הדרך להגדיל את מה שאפשר לבנות באותה תשתית חשמל.
שרשרת הערך, שלב אחר שלב
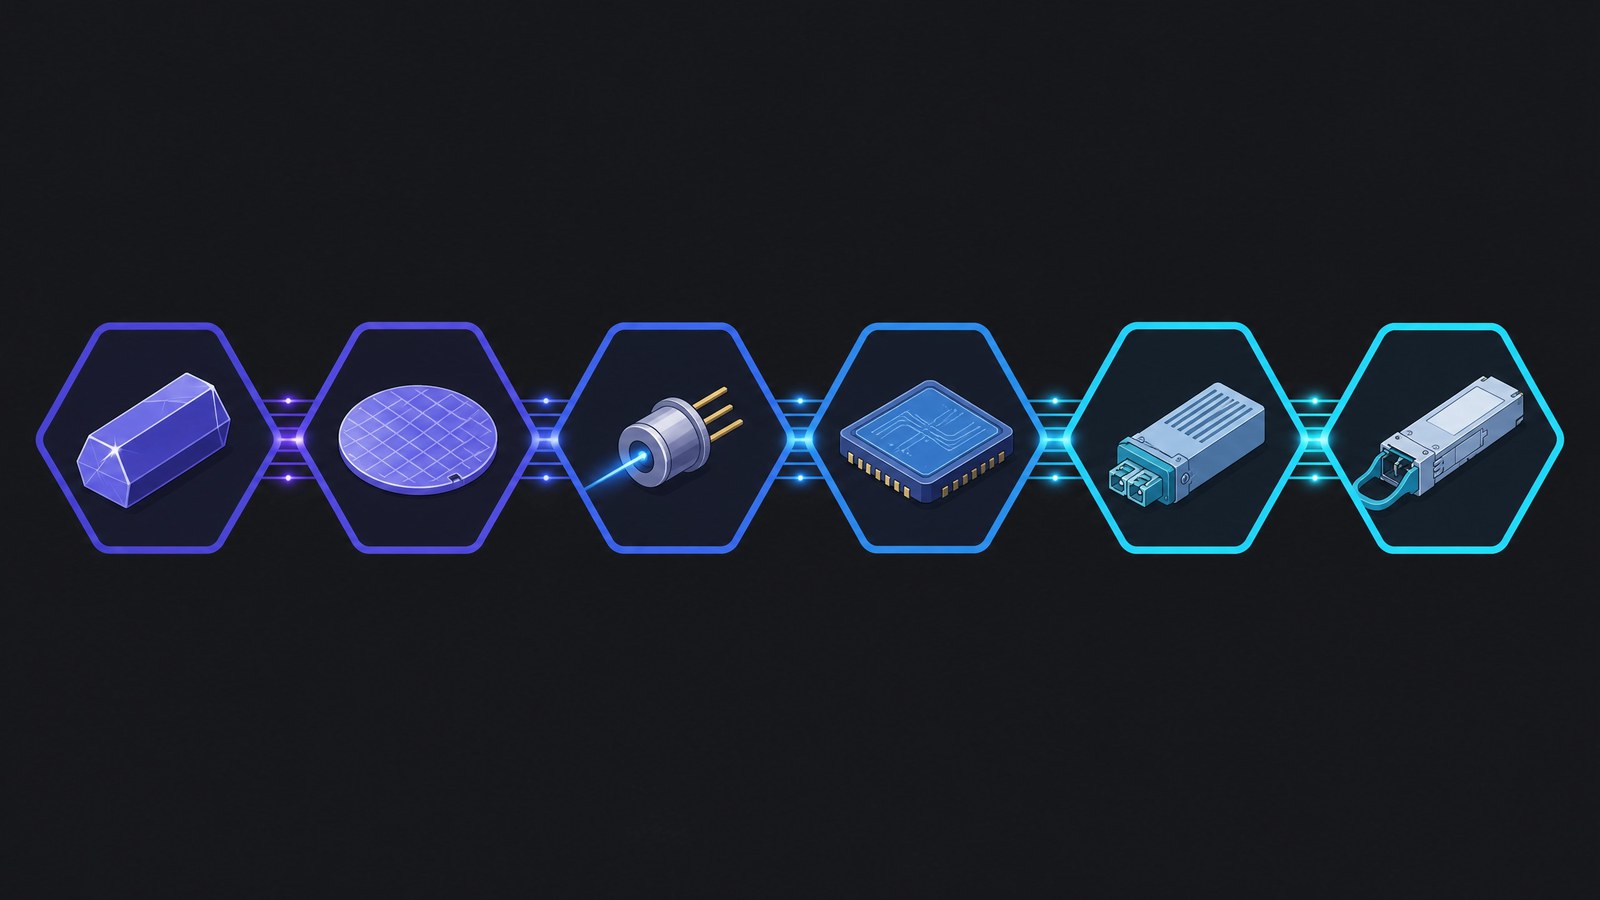
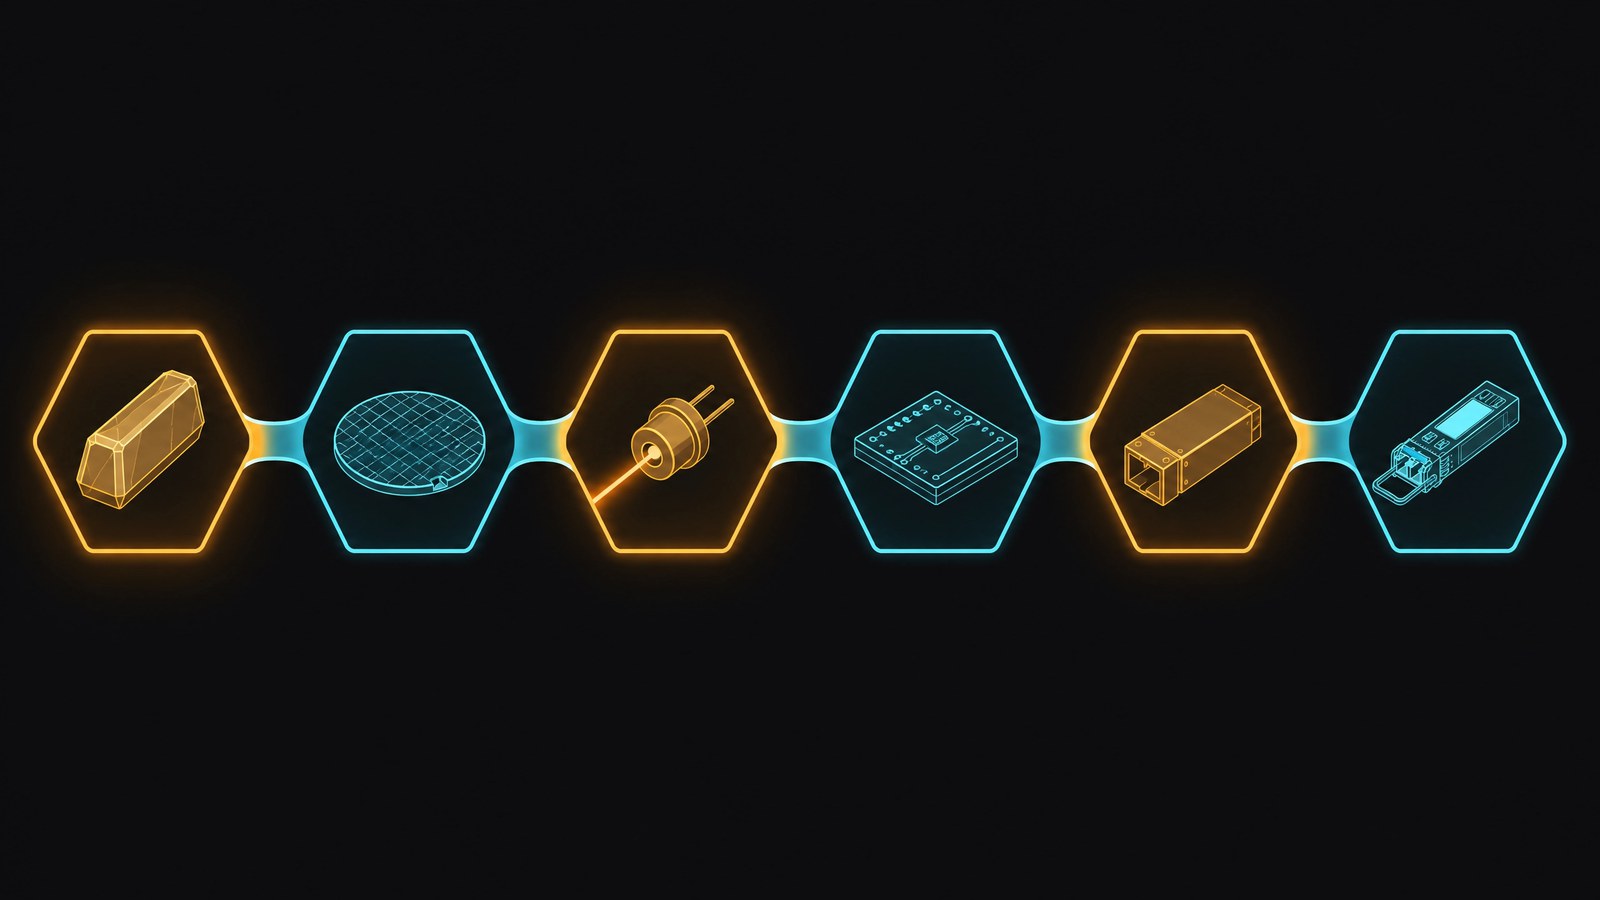
ששת שלבי שרשרת הפוטוניקה: מגביש הגלם ועד הטרנסיבר
וכאן מגיע החלק שרוב הכתבות מדלגות עליו. "פוטוניקה" אינה מוצר אחד אלא שרשרת של שישה שלבים, ובכל שלב יושבות חברות אחרות לגמרי.
שלב 1: חומר הגלם
כאן מתחיל הכל, וכאן מתחיל גם המחסור.
שלב 1: גביש אינדיום פוספיד - החומר שממנו מתחיל הלייזר
סיליקון לא פולט אור. זו עובדה פיזיקלית בסיסית, והיא הסיבה שכל השרשרת קיימת. כדי לייצר לייזר צריך מוליכים למחצה מורכבים - בעיקר אינדיום פוספיד (InP) וגליום ארסניד (GaAs).
אלה חומרים נדירים יותר, יקרים יותר, וקשים יותר לגידול מסיליקון. גביש InP איכותי גדל לאט, בקטרים קטנים יותר, ובשיעורי פסולת גבוהים יותר.
מי יושב שם: AXT, שמייצרת מצעי InP ו-GaAs, וכן Soitec, IQE, IntelliEPI ו-Win Semiconductors בשלבי המצע והאפיטקסי.
שלב 2: גידול השכבות
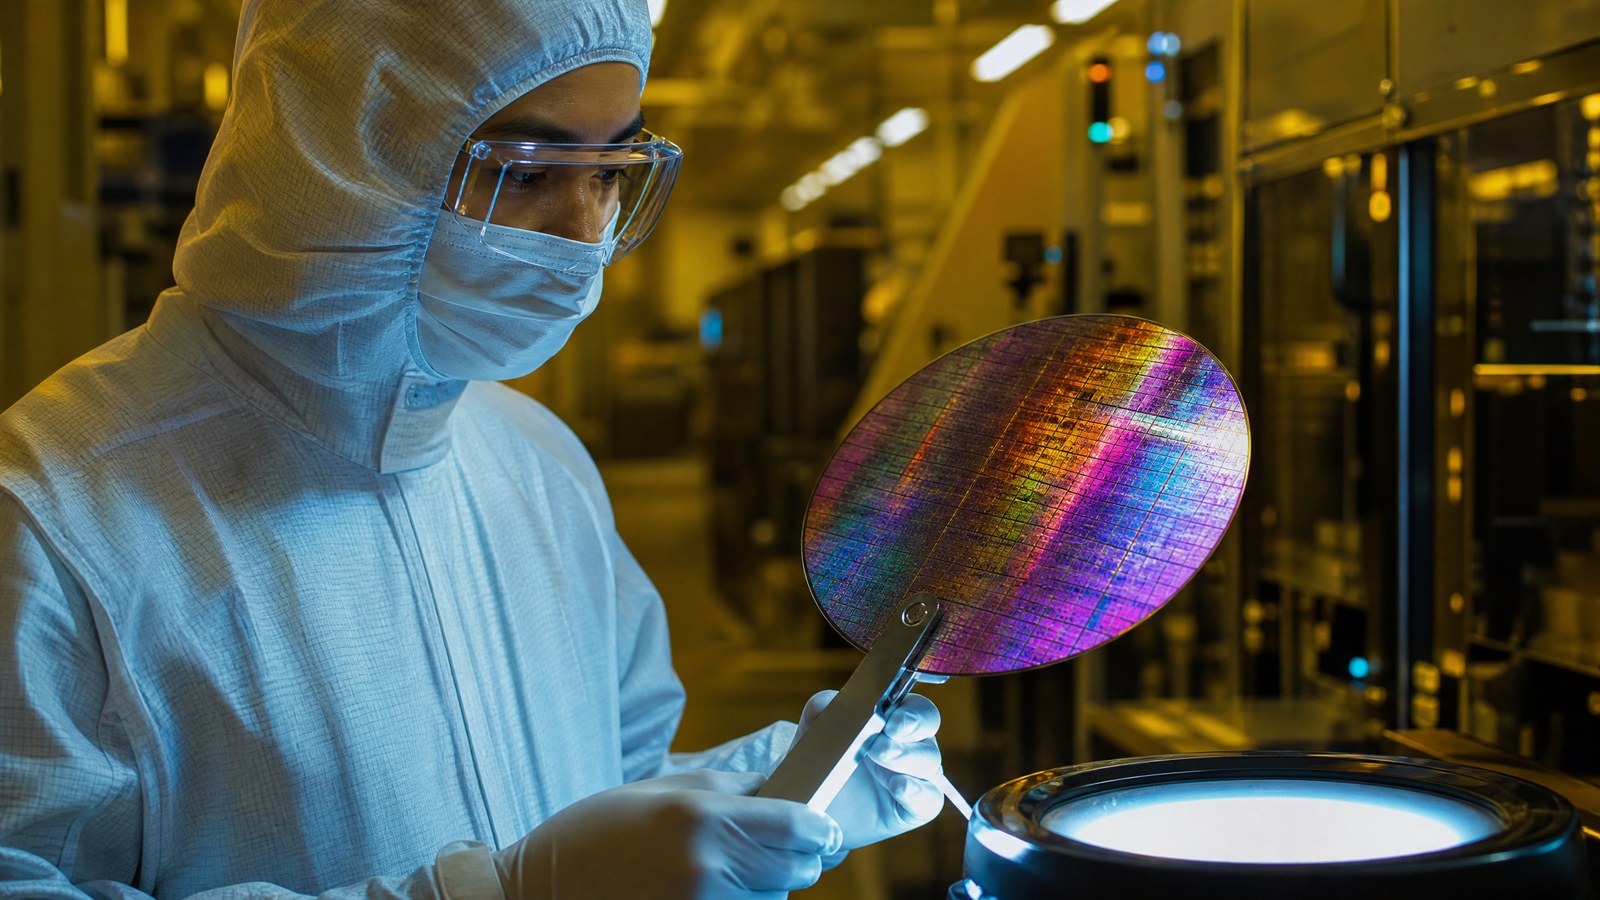
שלב 2: ווייפר אחרי אפיטקסי - שכבות בעובי אטומים בודדים
על המצע צריך לגדל שכבות דקות בעובי של אטומים בודדים - תהליך שנקרא אפיטקסי.
והמכונה שעושה את זה נקראת כור MOCVD. היא עולה מיליוני דולרים, זמן האספקה שלה נמדד בשנים, ומספר היצרנים בעולם קטן מאוד.
מי יושב שם: אייקסטרון הגרמנית, ו-Veeco האמריקאית.
שלב 3: ייצור הלייזר
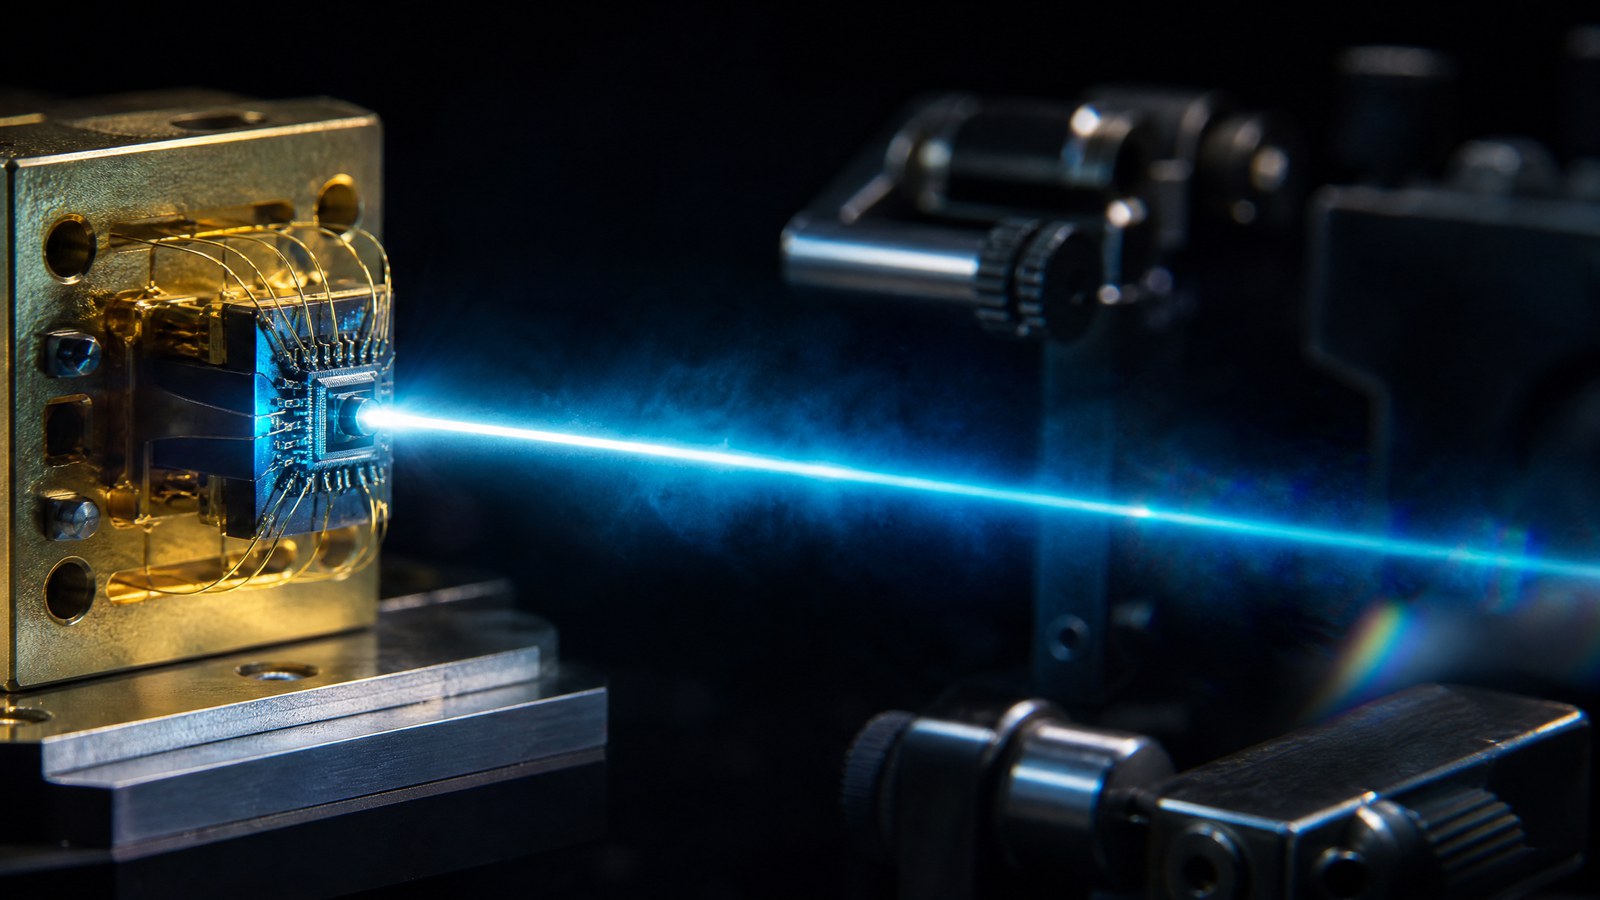
שלב 3: דיודת הלייזר - הרכיב שממיר חשמל לאור
זה הרכיב הפעיל - מה שממיר אות חשמלי לאור.
מי יושב שם: לומנטום, קוהרנט, Landmark Optoelectronics הטאיוואנית, Yuanjie הסינית ו-Sivers השבדית.
שלב 4: היציקה - סיליקון פוטוניקה
וכאן הרעיון החכם של התחום כולו: במקום לייצר את כל הרכיב מחומרים יקרים, מייצרים את רוב המעגל האופטי בסיליקון רגיל, בקווי ייצור קיימים, ומחברים אליו רק את הלייזר מ-InP.
זה מוריד עלות דרמטית ומאפשר ייצור בנפחים.
מי יושב שם: טאואר סמיקונדקטור - שדיווחה השבוע על קצב שנתי של 680 מיליון דולר בסיליקון פוטוניקה, מול 180 מיליון אשתקד, ועל תוכנית לחצות מיליארד דולר בקצב שנתי ברבעון הרביעי.
שלב 5: אריזה והרכבה
השלב שהכי פחות מדברים עליו, והכי צר.
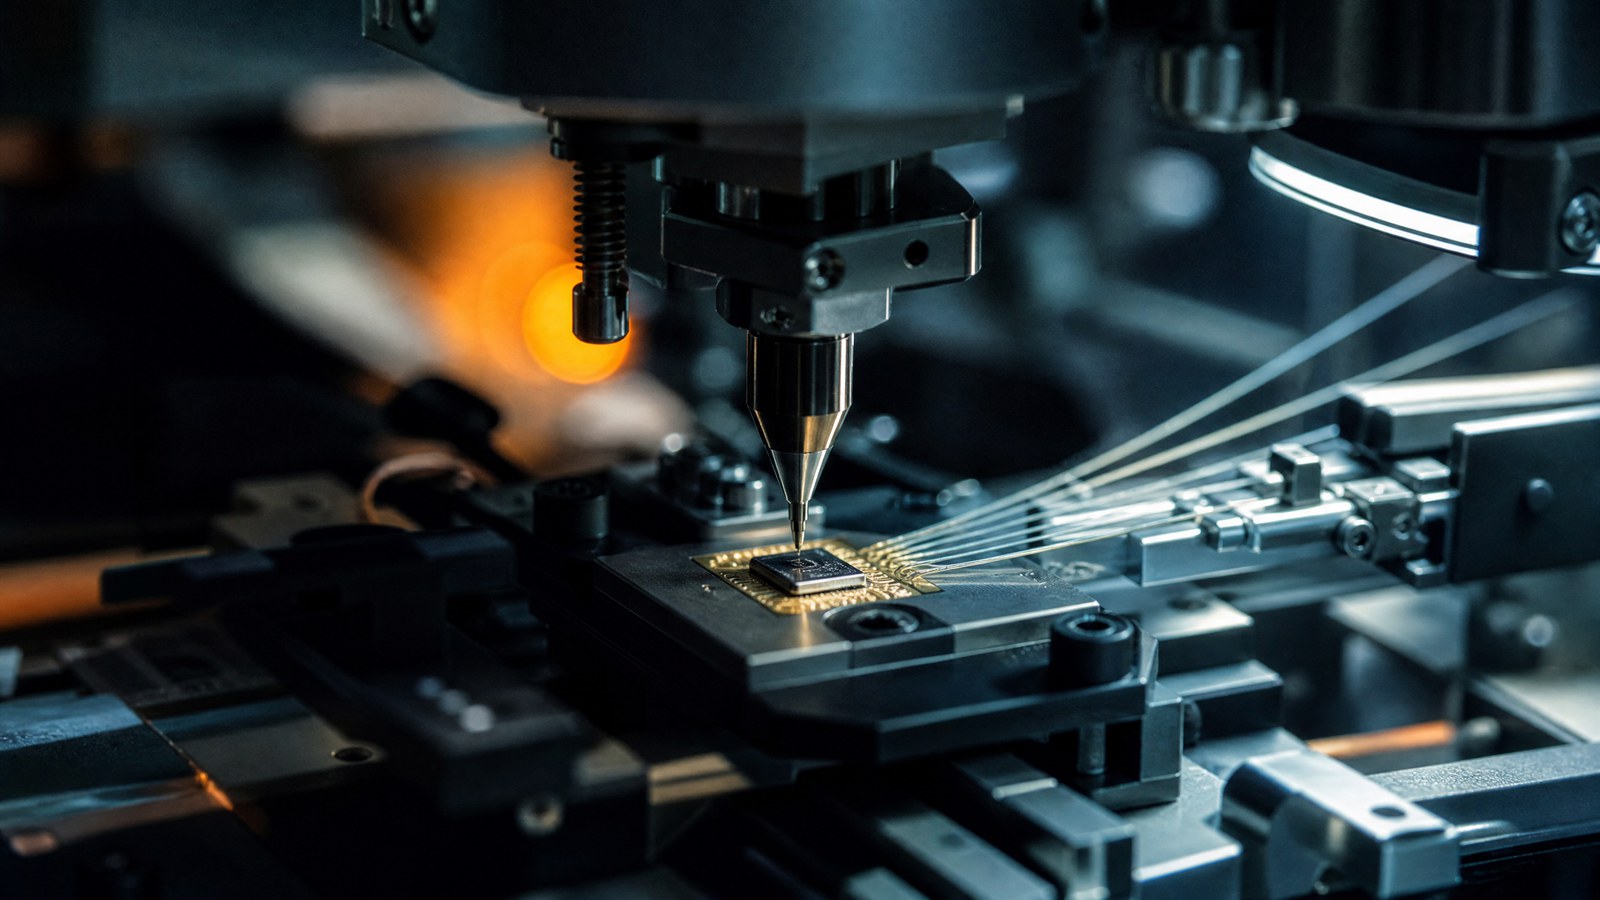
שלב 5: יישור הסיב מול השבב - דיוק של מיקרונים בודדים
צריך ליישר סיב אופטי מול שבב ברמת דיוק של מיקרונים בודדים - ולעשות את זה מיליוני פעמים, בזול, בלי לשבור כלום. זו עבודה שקשה מאוד לאוטומציה.
מי יושב שם, לפחות בצד הבדיקה: Aehr Test Systems, MPI ו-Chroma ATE.
שלב 6: המודול והמערכת
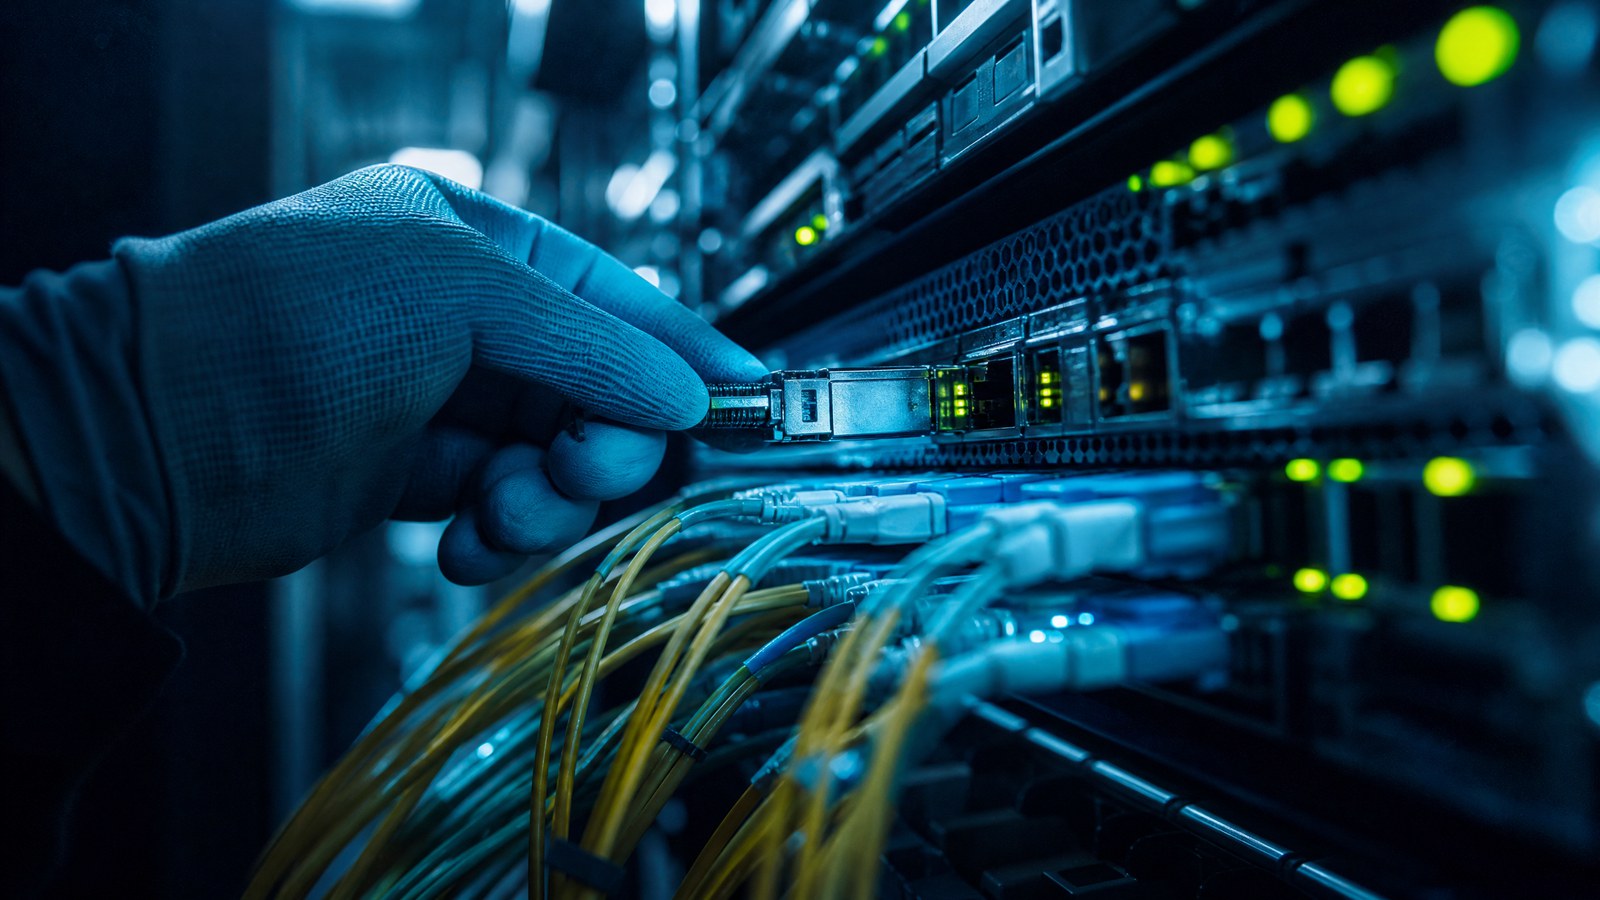
שלב 6: הטרנסיבר האופטי - המוצר שנמכר בפועל
המוצר שנמכר בפועל - טרנסיבר אופטי שנכנס למתג.
מי יושב שם: Applied Optoelectronics, וכן היצרניות הסיניות הגדולות Zhongji Innolight, Eoptolink ו-Suzhou TFC. ובקצה המערכתי: סיינה, אריסטה, ופורוקאווה ו-Yangtze בסיב עצמו.
איפה באמת נתקעים
שלושת צווארי הבקבוק: חומר הגלם, כורי האפיטקסי והאריזה
המחסור אינו בסיליקון
וזו הנקודה שהכי חשוב להבין.
שלב 4 - הסיליקון פוטוניקה - הוא דווקא השלב שהכי קל להרחיב. הוא רץ על תשתית יציקה קיימת, ויש בעולם קיבולת פנויה.
המחסור יושב בשלושה מקומות אחרים:
שלב 1 - חומר הגלם. גידול גבישי InP איכותיים לוקח זמן, והרחבת קיבולת דורשת שנים והון כבד. אי אפשר להכפיל תפוקה בגלל שהביקוש קפץ.
שלב 2 - כורי ה-MOCVD. מספר קטן של יצרנים, זמני אספקה ארוכים. מי שלא הזמין מכונה לפני שנתיים לא יקבל אותה השנה.
שלב 5 - האריזה. דיוק מיקרוני בנפחים גדולים הוא בעיה הנדסית שלא נפתרה במלואה, וזה השלב שבו תשואות הייצור נשברות.
ולכן: מי שמסתכל על התחום דרך היצקות מסתכל על השלב הכי פחות צר.
הקרן שמחזיקה את כל השרשרת
ב-3 ביוני 2026 נרשמה למסחר ב-NYSE Arca קרן בשם Tema Photonics & Optical ETF, לפי טופס 8-A12B שהוגש ל-SEC.
היא נסחרת תחת הסימול LAZR.
וסיפור הסימול ראוי לעצור עליו
LAZR עבר מחברת לידאר שקרסה לקרן פוטוניקה
עד לא מזמן הסימול LAZR היה של לומינר טכנולוג'יס - חברת לידאר לרכב אוטונומי.
ולפי הגשותיה ל-SEC:
- לומינר וחברות בנות הגישו בקשות מרצון לפי צ'פטר 11 לבית המשפט לפשיטות רגל של מחוז דרום טקסס, ב-15 וב-31 בדצמבר 2025, תיק מספר 25-90807
- ב-7 באפריל 2026 היא הגישה טופס 15-12G - מחיקת ניירות הערך שלה מרישום ב-SEC
כלומר הסימול התפנה דרך חדלות פירעון, וקרן פוטוניקה תפסה אותו.
וזו אזהרה מעשית: מי שמחפש היום "LAZR" ומוצא גרפים היסטוריים עלול לקרוא את מחיר המניה של חברת לידאר שקרסה, ולחשוב שהוא מסתכל על קרן. שני נכסים שונים לחלוטין, אותן ארבע אותיות.
מה הקרן מחזיקה
נכון ל-5 באוגוסט 2026, לפי קובץ ההחזקות הרשמי - 28 החזקות, 100% מהנכסים:
| החזקה | משקל | שלב בשרשרת | מדינה |
|---|---|---|---|
| לומנטום | 14.77% | לייזרים | ארה"ב |
| AXT | 9.55% | מצעי InP | ארה"ב |
| אייקסטרון | 7.85% | כורי MOCVD | גרמניה |
| חשיפת SPV לאנת'רופיק | 7.30% | - | - |
| מזומן | 6.24% | - | - |
| Applied Optoelectronics | 5.52% | מודולים | ארה"ב |
| פורוקאווה | 4.71% | סיב וכבל | יפן |
| Aehr Test Systems | 4.45% | בדיקה | ארה"ב |
| טאואר | 3.56% | יציקה | ישראל |
| Landmark Optoelectronics | 3.12% | לייזרים | טאיוואן |
| קוהרנט | 2.76% | לייזרים | ארה"ב |
| Zhongji Innolight | 2.66% | מודולים | סין |
| סיינה | 2.66% | מערכות | ארה"ב |
| Eoptolink | 2.51% | מודולים | סין |
| Yangtze Optical Fibre | 2.37% | סיב | סין |
| Veeco | 2.24% | ציוד | ארה"ב |
| Soitec | 2.23% | מצעים | צרפת |
| IQE | 1.94% | אפיטקסי | בריטניה |
| Suzhou TFC Optical | 1.84% | מודולים | סין |
| Sivers Semiconductors | 1.68% | לייזרים | שבדיה |
| Yuanjie Semiconductor | 1.67% | לייזרים | סין |
| Himax | 1.47% | אופטיקה | קיימן |
| IntelliEPI | 1.44% | אפיטקסי | קיימן |
| Win Semiconductors | 1.37% | יציקת GaAs | טאיוואן |
| Semtech | 1.25% | שלמות אות | ארה"ב |
| SiTime | 1.23% | תזמון | ארה"ב |
| MPI | 0.96% | בדיקה | טאיוואן |
| Chroma ATE | 0.64% | בדיקה | טאיוואן |
והקריאה של הטבלה הזו מלמדת יותר מכל תיאור: הקרן בנויה לפי שלבים בשרשרת, לא לפי גודל חברה. אייקסטרון בגודל 7.85% היא חברת ציוד בינונית - אבל היא חוליה שאין לה תחליף.
שלושה דברים שראוי לומר על ההרכב הזה
1. השורה שקשה להסביר
7.30% מהקרן מושקעים בחשיפה ל-SPV של אנת'רופיק.
אנת'רופיק אינה חברת פוטוניקה. היא מעבדת בינה מלאכותית פרטית, שאינה נסחרת בבורסה. ו-SPV הוא כלי השקעה ייעודי שמחזיק חשיפה לחברה פרטית.
זו ההחזקה הרביעית בגודלה בקרן - גדולה יותר מטאואר, מקוהרנט ומסיינה.
ההיגיון אינו קשה לנחש: מי שקונה פוטוניקה קונה בעצם את הביקוש של מעבדות ה-AI. אבל זה עדיין אומר שכ-7% מקרן שמוגדרת כפוטוניקה ואופטיקה מושקעים בנכס פרטי, לא סחיר, שאינו בתחום.
מי שקונה את הקרן צריך לדעת שהוא קונה גם את זה.
2. סין היא כ-11% מהקרן
חמש חברות סיניות - Zhongji Innolight, Eoptolink, Yangtze, Suzhou TFC ו-Yuanjie - מהוות יחד כ-11% מהנכסים.
וזה לא מקרי: סין היא יצרנית הטרנסיברים האופטיים הגדולה בעולם. קרן שרוצה לתאר את השרשרת באמת אינה יכולה לדלג עליה.
אבל זו גם חשיפה לסיכון שאינו עסקי: מגבלות ייצוא, מכסים ורגולציה משני הכיוונים. ובענף שכבר נמצא בלב התחרות הטכנולוגית בין ארה"ב לסין, זה סיכון שראוי לתמחר במפורש.
3. הקרן חדשה מאוד
רישום למסחר ביוני 2026 פירושו שאין לקרן היסטוריית ביצועים משמעותית.
ובקרן נישתית וחדשה, שני דברים נוספים ראויים לבדיקה לפני קנייה: גודל הנכסים המנוהלים, והמרווח בין מחיר הקנייה למכירה - שבקרנות קטנות עם החזקות בשווקים רחוקים יכול להיות רחב משמעותית מהנראה.
אלה נתונים שמשתנים מיום ליום, ולכן לא הבאתי אותם כאן. הם נמצאים בדף הקרן ובנתוני המסחר, וכדאי לבדוק אותם ביום שבו שוקלים לפעול.
מי עושה מה, בדיוק - לפי ההגשות שלהן
כל מה שבסעיף הזה נלקח מהגשות ל-SEC של החברות עצמן, ולא מתיאור שיווקי.
שלב 1 - המצע
AXT מגדילה גבישים בודדים וחותכת אותם לווייפרים: אינדיום פוספיד, גליום ארסניד וגרמניום. קטרי ה-InP שלה הם 2, 3 ו-4 אינץ', ו-6 אינץ' בייצור פיילוט ובהסמכת לקוחות. בהגשה היא מגדירה את עצמה כ**"תחילת שרשרת המזון של המוליכים למחצה"**, ומצהירה במפורש שאינה מגדלת שכבה אפיטקסיאלית ואינה מייצרת שבבים, אריזה או מודולים. מיקומה צר במכוון.
ופרט שכמעט אף אחד לא מכיר: קו מוצרים שני, 33% מהכנסות 2025, הוא חומרי גלם - גליום מטוהר, תחמוצת בורון, ארסן, ושפופרות קוורץ וכורי pBN. אלה משמשים בתוך כורי MOCVD ו-MBE. כלומר AXT מספקת גם לשלב 2, בלי לבצע אותו.
שלב 2 - האפיטקסי
"אפיטקסי" היא גידול שכבות גבישיות דקות מאוד על המצע, שכבה על שכבה - וההרכב המדויק שלהן קובע באיזה אורך גל הרכיב יפלוט אור. MOCVD הוא התהליך הנפוץ: גזים אורגנו-מתכתיים מתפרקים על ווייפר חם ומשקיעים את השכבה. MBE הוא תהליך חלופי, בטמפרטורה נמוכה יותר וממקורות מוצקים.
Veeco אינה מייצרת אף רכיב פוטוני - היא מייצרת את המכונות שמייצרות אותם. פלטפורמת Lumina היא כור MOCVD לארסנידים ופוספידים. ולצידה SPECTOR, מערכת ריסוס אלומת יונים לציפוי פאות הלייזר - הפאה היא המראה שבקצה החלל האופטי, ובלעדיה אין לייזר.
וזה משפט שראוי לצטט: Veeco כותבת ש**"התעשייה עוברת ללייזרים חזקים יותר הדורשים מפרטי שכבה מחמירים יותר".** צבר ההזמנות שלה: 554.9 מיליון דולר בסוף 2025, לעומת 409.6 מיליון בסוף 2024.
Applied Optoelectronics מבצעת אפיטקסי בעצמה, ובשני התהליכים במקביל. לפי ההגשה: "למיטב ידיעתנו, אנו ייחודיים בשילוב תהליכי MBE בייצור לייזרי תקשורת בנפח גבוה." הערה לדיוק: המילים אינדיום פוספיד וגליום ארסניד אינן מופיעות כלל בהגשות שלה - החומר שממנו עשויים הלייזרים שלה אינו נקוב.
שלב 3 - הלייזר
שלושה סוגים שכדאי להכיר. EML הוא לייזר שבו האור נוצר ברציפות ורכיב נפרד צמוד לו "מכבה ומדליק" את האלומה לפי הביטים - ארכיטקטורה שמאפשרת קצבים גבוהים למרחקים ארוכים יותר. DFB הוא לייזר בעל אורך גל יציב במיוחד. VCSEL הוא לייזר זעיר שפולט אור אנכית מפני השבב, לתקשורת קצרת טווח ולחיישני עומק.
קוהרנט מצהירה: "יש לנו יכולת תכנון וייצור פנימית של לייזרים מבוססי GaAs מסוג VCSEL, ולייזרי DML, EML ו-CW מבוססי InP." ומוסיפה שיש לה מספר מפעלי VCSEL בגודל 6 אינץ' בארה"ב ובאירופה, ומספר מפעלי InP, ושהיא עוברת לווייפר 6 אינץ'.
לומנטום מייצרת "משדרי לייזר מהירים, מעגלים פוטוניים משולבים ופוטודיודות, מקורות לייזר בהספק גבוה, וכן VCSEL ומערכי VCSEL", ומחזיקה מפעלי ווייפרים בארה"ב, תאילנד, סין, בריטניה, סלובניה ויפן.
וסמטק היא המקרה המעניין ביותר. עד מרץ 2026 היא הייתה חברת עיצוב שבבים ללא מפעל כלל. בלשון ההגשה: "בשנת הכספים 2026 לא היו לנו מתקני ייצור ווייפרים. אולם, בעקבות רכישת HieFo, אנו מפעילים כיום יצקות." היא קנתה לעצמה מפעל לייזרים ב-34.0 מיליון דולר במזומן, רשמה 13.6 מיליון דולר מוניטין בלבד, וכינתה זאת "רכישה לא מהותית". מוצריה: שבבי הגבר, מגברים אופטיים מוליכים למחצה ולייזרי DFB.
ואנבידיה קנתה לתוך שתי יצרניות הלייזרים
ב-2 במרץ 2026, באותו יום, נכנסה אנבידיה לשתי החברות המרכזיות בשלב 3:
- בלומנטום - כ-2.9 מיליון מניות בכורה להמרה במחיר 695.31 דולר, בתמורה ל-2.0 מיליארד דולר במזומן
- בקוהרנט - 2 מיליארד דולר במניות במחיר 256.80 דולר, לצד "התחייבות רכש רב-מיליארדית וכן זכויות גישה וקיבולת עתידיות"
ארבעה מיליארד דולר, ביום אחד, לתוך מי שמייצר את הלייזרים.
ו"זכויות גישה וקיבולת עתידיות" הוא הביטוי שראוי לעצור עליו: אנבידיה לא רק קנתה מניות. היא קנתה מקום בתור.
שלב 4 - היצקת
PIC הוא שבב שבו במקום חוטי חשמל רצים מוליכי גל של אור, ובו מובנים מפצלי אלומה, מאפננים ופוטודיודות.
טאואר היא יצקת ייעודית טהורה, ללא מוצרים משלה. פלטפורמות ה-SiPho שלה, PH18 בקוטר 200 מ"מ ו-PH45 בקוטר 300 מ"מ, מוגדרות בהגשה כ**"פלטפורמות SiPho מובילות בשוק 400Gb/s עד 1.6Tb/s"**, והיא מספקת גם פלטפורמה שמשבצת לייזרי InP בתוך שבב ה-SiPho.
ולשם פרופורציה מול המתחרות: UMC דיווחה על אספקת הייצור ההמוני הראשונה שלה של מעגלים פוטוניים משולבים ב-12 אינץ', אבל הפלטפורמה הפתוחה שלה תיפתח לשימוש כללי רק ב-2027. וGlobalFoundries חתמה ביולי 2026 על מכתב כוונות עם משרד המסחר האמריקאי למענק של 300 מיליון דולר "להאצת מנהיגות ארה"ב בסיליקון פוטוניקה".
שלב 5 - האריזה
Co-Packaged Optics היא הגישה שבה הרכיב האופטי מוצמד לאותה אריזה שבה יושב שבב המיתוג, במקום להיות מודול נשלף בקצה הלוח - כדי לחסוך את הפסדי החשמל של החיבור הנחושתי.
Himax היא בעיקרה יצרנית שבבי מנהל תצוגה, ומיקומה בשרשרת הפוטונית צר מאוד ומוגדר היטב: היא מייצרת FAU - יחידת מערך סיבים עבור CPO, רכיב "שמאפשר חיבורי סיליקון פוטוניקה לסיב". לפי דיווח 6-K מ-6 באוגוסט 2026, מוצר דור ראשון התומך ב-1.6T וב-3.2T ומוצר דור שני ל-6.4T החלו שניהם העלאות ייצור הנדסיות.
מה החברות עצמן אומרות על המחסור
וכאן אני עוזב תיאוריה ועובר למה שכתוב בהגשות.
הערה מתודולוגית לפני הכל: סריקה של ההגשות בין 28 ביולי ל-7 באוגוסט 2026 לא מצאה אף הגשה שאומרת שמוצר אופטי "אזל" או ש"הביקוש עולה על ההיצע". בחלון הזה המחסור מבוטא בחוזים ובכסף, לא בשמות תואר. שפת המחסור המפורשת מגיעה מהגשות מוקדמות יותר של אותה שנה. להלן רק מה שנמצא, עם מקור לכל אמירה.
קוהרנט אומרת את המילה עצמה
דוח 10-Q לרבעון שהסתיים ב-31 במרץ 2026, שהוגש ב-6 במאי:
"אנו משקיעים בקיבולת ייצור עבור שווקי מרכזי הנתונים והתקשורת, לרבות הרחבת קיבולת האינדיום פוספיד שלנו בשרמן, טקסס, כדי להתמודד עם הביקוש הגובר של לקוחותינו ועם מחסור כלל-תעשייתי."
זו האמירה החדה ביותר שמצאתי, והיא מגיעה ממי שמייצר InP בעצמו - כלומר לא מתלוננת על ספק, אלא מתארת שוק שהיא צד בו.
לומנטום מודה שהיא מחלקת במנות
דוח 10-Q לרבעון שהסתיים ב-28 במרץ 2026:
"הביקוש הזה עוקף את ההיצע הנוכחי שלנו, מה שחייב אותנו לקבל החלטות בנוגע להקצאת אספקה."
"החלטות בנוגע להקצאת אספקה" היא דרך מנומסת לומר שיש לקוחות שאינם מקבלים את מלוא הכמות.
והראיה החזקה מכולן: 87 מיליון דולר מראש
דוח 8-K של AXT מ-29 ביולי 2026 מדווח על הסכם שנחתם ב-26 ביולי:
"AXT ו-Lumentum Operations התקשרו בהסכם שריון קיבולת לאספקה ולשריון קיבולת של מצעי ווייפר מאינדיום פוספיד."
"בתמורה לשריון הקיבולת, Lumentum הסכימה לשלם ל-AXT מקדמה ראשונית של 43.5 מיליון דולר, שתיפרע בתוך שלושים ימי עסקים, ומקדמה שנייה של 43.5 מיליון דולר במהלך 2028."
87 מיליון דולר מראש, לשריון ווייפרים עד 31 בדצמבר 2031.
וההתחייבות דו-כיוונית: אם Lumentum תרכוש פחות מהקיבולת שהתחייבה לה, היא נושאת בהפרש. ואם AXT לא תספק את הקיבולת השנתית המינימלית, זו הפרה יסודית של ההסכם.
אף אחד לא משלם 87 מיליון דולר מראש כדי לשריין חומר שאפשר לקנות מהמדף.
הערה לדיוק: נוסח ההסכם עצמו טרם פורסם - הוא יוגש כנספח לדוח הרבעון השלישי - ולכן הכמות השנתית המדויקת אינה קיימת עדיין בהגשות.
והמספרים של AXT מאשרים את זה מהצד השני
דוח 8-K מ-30 ביולי 2026:
| הרבעון | אשתקד | |
|---|---|---|
| הכנסות | 47.6 | 18.0 |
| מרווח גולמי | 44.9% | 8.0% |
במיליוני דולרים
מרווח גולמי שעולה מ-8% ל-44.9% בארבעה רבעונים אצל יצרנית מצעים אינו סיפור של התייעלות. זו חתימת המחיר של שוק מוגבל היצע.
והמנכ"ל מוריס יאנג בהודעה: "הגענו לנקודת מפנה בעסק שלנו... ברבעון השני רשמנו את הכנסות האינדיום פוספיד הרבעוניות הגבוהות ביותר עד כה."
והצוואר השני של AXT אינו פיזיקלי - הוא רגולטורי
בדוח ה-10-K מ-17 במרץ 2026 כותבת AXT במפורש:
"רישיונות ייצוא ל-InP מהווים את האתגר המשמעותי ביותר שאנו מתמודדים איתו כיום."
ובדוח הרבעוני מ-14 במאי: "יש לנו צבר הזמנות שטרם קיבלנו עבורן רישיונות."
הרקע: מאז 4 בפברואר 2025 אינדיום פוספיד נמצא ברשימת בקרת הייצוא של סין, וכל הייצור של AXT ממוקם בסין.
והתוצאה נראית במספרים: ההכנסות מצפון אמריקה ירדו לכ-2% מסך ההכנסות ב-2025, לעומת 8% ב-2024.
כלומר החומר שממנו מתחילה כל השרשרת האופטית מיוצר ברובו במדינה שמפקחת על ייצואו.
וטאואר: אותו מנגנון בדיוק, שלב אחד למעלה
דוח 20-F שהוגש ב-30 באפריל 2026:
"במיוחד בנוגע ל-SiPho, במהלך 2026 התקשרנו עם לקוחות מסוימים בשריון קיבולת מחייב עד 2028 בתמורה לתשלום מראש שהתקבל ושיתקבל."
זה אותו דפוס: לקוח משלם מראש כדי להבטיח שיהיה לו מקום בתור. פעם אחת בשלב המצע, ופעם אחת בשלב היציקה.
וטאואר עשתה את זה גם בכיוון השני: היא חתמה הסכם רב-שנתי עם IQE לאספקת אפי-ווייפרים של אינדיום פוספיד, עם התחייבות רכש מינימלית מצידה. יצרנית הסיליקון פוטוניקה נעלה לעצמה קו אספקה של החומר שהיא לא מייצרת.
ולא קרן אחת - שתיים, באותו שבוע
וזה הסימן שהכי קשה להתעלם ממנו.
במקביל ל-Tema, הגישה גם Roundhill ETF Trust:
- ב-3 באוגוסט 2026 - טופס 8-A12B ותשקיף מקוצר עבור Roundhill Photonics & Optics ETF
- ב-5 באוגוסט 2026 - אישור הבורסה לסימול, LYTE
וזו קרן מנוהלת אקטיבית, בשונה מקרן עוקבת מדד. בלשון התשקיף, היא משקיעה במניות של חברות "שהטכנולוגיה המרכזית שלהן כרוכה בייצור, מניפולציה, גילוי או העברה של אור".
התשקיף אף טורח להגדיר את המונח: "פוטוניקה מתייחסת לטכנולוגיות שמייצרות, מגלות, מגבירות, מאפננות או מעבדות אור ברמת הרכיב - כלומר טכנולוגיות שבהן האור נוצר באופן פעיל, או מומר אל אות חשמלי וממנו."
ולמה זה הנתון החשוב בכתבה הזו
שתי קרנות סל ייעודיות לפוטוניקה, משני מנפיקים שונים, נרשמות למסחר בהפרש של יומיים.
מנפיקי קרנות אינם משיקים מוצר נישתי כי הנושא מעניין. הם משיקים אותו כשהם מעריכים שיש ביקוש - וביקוש מגיע אחרי שהמספרים מתחילים להופיע בדוחות, לא לפניהם.
זה ההבדל בין תזה לבין תחילת מחזור.
ולשם דיוק, אותה Roundhill הגישה באותם ימים גם 8-A12B לקרן אחרת - Roundhill Neocloud ETF - ו-Tema הגישה ב-4 באוגוסט לקרן Tema Power Semiconductor ETF ב-Cboe BZX. אלה קרנות נפרדות בתחומים סמוכים, ובלבול ביניהן הוא בדיוק סוג הטעות שקל לעשות כשמנפיק משיק כמה מוצרים בשבוע אחד.
הזווית שלי
דעה אישית של אילן אברמוב - לא ייעוץ ולא המלצה
התזה שלי כאן אינה על הטכנולוגיה. היא על העיתוי.
פוטוניקה הייתה במשך שנים הייפ. הבטחה שחוזרת בכל כנס, עם מצגות יפות ובלי הכנסות. ומי שקנה אותה לפני חמש שנים קנה סיפור.
מה שהשתנה הוא שהיא הפסיקה להיות הבטחה והתחילה להופיע בדוחות. טאואר עברה מקצב שנתי של 180 מיליון דולר בסיליקון פוטוניקה ל-680 מיליון בתוך שנה, ומכוונת למיליארד ברבעון הרביעי. זה כבר לא פיילוט - זו שורת הכנסה שמכפילה את עצמה.
ולכן מה שאני לוקח מהכתבה הזו הוא שלושה דברים, בסדר הזה.
ראשית, שרשרת הערך. לא "פוטוניקה" כמילה אחת, אלא שישה שלבים נפרדים שבכל אחד יושבות חברות אחרות עם כלכלה אחרת. מי שלא מפרק את השרשרת קונה סל אקראי.
שנית, צווארי הבקבוק. וכאן ההפתעה: השלב שכולם מסתכלים עליו - הסיליקון פוטוניקה - הוא הפחות צר. הוא רץ על יציקות קיימות. הצווארים האמיתיים הם בגביש ה-InP, בכורי האפיטקסי ובאריזה - שלושה מקומות שבהם קיבולת נבנית בשנים. ובצוואר בקבוק, המרווח עובר למי שיושב עליו.
ושלישית, למצוא את המצליחות. לא את מי שמדברת על פוטוניקה, אלא את מי שכבר מראה את זה בשורת ההכנסות ובמרווח. ההבדל בין השתיים יתברר בשנתיים הקרובות, וזה בדיוק החלון שבו אני רוצה לעבוד.
ומה שמחזק אותי בעיתוי הוא דווקא הסימן החיצוני: שתי קרנות סל ייעודיות לפוטוניקה נרשמו למסחר בהפרש של יומיים. מנפיקים לא משיקים מוצר נישתי לפני שהמספרים מתחילים להגיע. הם מגיבים לביקוש, לא יוצרים אותו.
ומה שאני שומר עליו בפרופורציה: ברגע שנושא מקבל קרנות סל ייעודיות, הוא גם מקבל כסף שאינו בודק. הכניסה של הכסף הזה מרימה את הכל - את החברות שבאמת יושבות על צוואר בקבוק ואת אלה שרק נשמעות כמו. ולכן העבודה האמיתית מתחילה עכשיו, לא נגמרת.
ואי אפשר לדבר על התחום הזה בלי לדבר על מה שהמחירים עשו. מניות הפוטוניקה עלו מאות אחוזים משפל 52 השבועות אל השיא באביב: לייטוויב לוג'יק כ-1,380%, IQE כ-1,190%, לומנטום כ-1,060%, אפלייד אופטואלקטרוניקס כ-1,045%, טאואר כ-650%, ו-POET וקוהרנט כ-390% כל אחת. זה לא נראה כמו שוק שמתמחר עסק. זה נראה כמו שוק שמתמחר סיפור.
ואז הן נתנו את זה בחזרה. מהשיא של מאי-יוני ועד היום: POET ולייטוויב לוג'יק ירדו כ-60%, היימקס כ-45%, אפלייד אופטואלקטרוניקס כ-42%, ו-IQE וטאואר כשליש. מי שנכנס בשיא ספג חצי תיק.
ופה מגיע החלק שהפך לי את התמונה. בדיוק בשבוע שבו הדוחות נחתו, המניות האלה לא המשיכו לרדת - הן עלו. אפלייד אופטואלקטרוניקס עלתה כ-17% באותו שבוע, פבריניט כ-14.5%, קוהרנט כ-14%, ו-POET כ-10%. לא על הודעה ולא על כנס, אלא על מספרים.
וזה ההבדל בין הייפ לבין תחום שמתחיל להתבסס. הייפ מתרסק ולא קם, כי לא היה מתחתיו כלום. מה שקרה כאן הוא שהשוק הוריד את הפרמיה של הסיפור, ואז הדוחות הראו שמתחת לפרמיה יש עסק. אלה שתי תנועות שונות לגמרי, וקל לבלבל ביניהן.
ולכן איפה שאני עומד היום זה בשתי אמירות שחיות ביחד. האחת: פוטוניקה כאן כדי להישאר. היא כבר לא הבטחה, היא שורת הכנסה בדוחות של יצרניות אמיתיות. והשנייה: זה לא אומר שהשווי הנוכחי מוצדק. תחום יכול להיות אמיתי לגמרי ועדיין להיסחר ביקר מדי, ושתי הקביעות האלה לא סותרות זו את זו.
וכאן אני חייב להיות מדויק לגבי מה שאני לא עושה כאן. אני לא ממליץ על שום פעולה, לא במניה, לא בקרן ולא בתחום, ואני לא חוזה מחירים - אין לי רישיון לעשות את זה ואני גם לא מתיימר. מה שאני כן אומר הוא מותנה לחלוטין: אם הביקוש יימשך, אם העסקאות יתעצמו, ואם החברות האלה יצליחו להמיר את צווארי הבקבוק למרווח - אז יש כאן מקום לצמיחה משמעותית בשווי. ואם לא - הירידה של החודשים האחרונים תתברר כהתחלה ולא כסוף. שני התרחישים פתוחים, ואף אחד מהם לא ודאי.
ייתכנו טעויות או אי-דיוקים. מצאתם משהו שנראה שגוי? כתבו לי ואתקן.
קראתם על חברה אחת. אותה שיטה עובדת על כל אחת.
מכתב אחד בשבוע על איך השוק באמת מחובר - ומיד בהרשמה, מפת מרכזי הנתונים: מי מספק למי, ואיפה החוליה הצרה. חינם, והסרה בלחיצה.
ורוצים ללמוד את זה כמו שצריך? ההכשרות בקמפוס - 232 שיעורים וקהילה.


